Welke documenten nodig voor hypotheek? De complete checklist (2026)
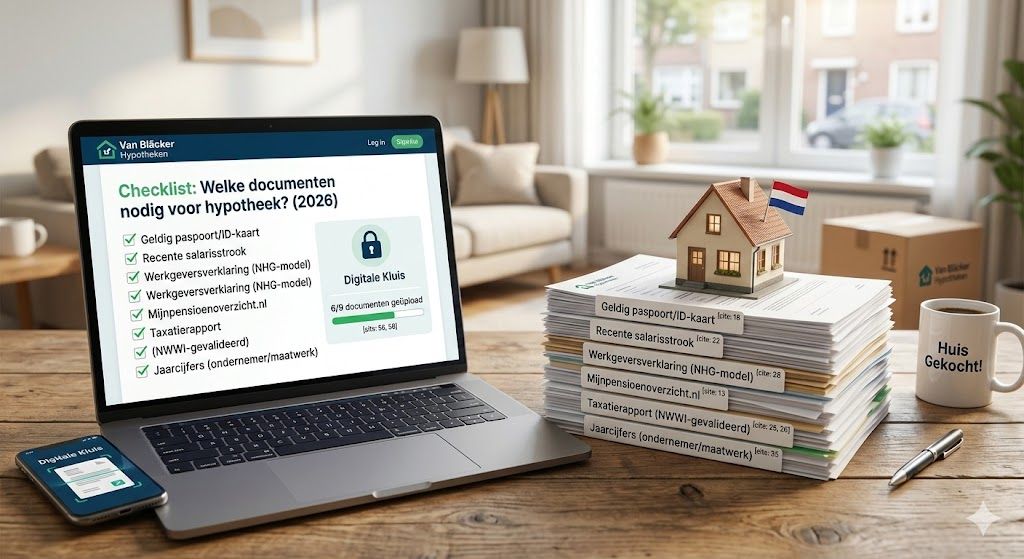
Documenten voor je hypotheek: checklist 2026
Een huis kopen is al spannend genoeg. Gelukkig hoeft het regelen van je hypotheek dat niet te zijn. Met de juiste voorbereiding verloopt je hypotheekaanvraag sneller, soepeler en met veel minder stress.
Deze checklist geeft je een praktisch startpunt voor je hypotheekaanvraag. Welke stukken nodig zijn en hoe recent ze moeten zijn, verschilt per geldverstrekker en situatie. Wij zetten voor jouw aanvraag op een rij wat je moet aanleveren en begeleiden je daarbij.
Hoe verloopt een hypotheekaanvraag?
Na het tekenen van het voorlopig koopcontract start de hypotheekaanvraag. In het koopcontract staat meestal een financieringsvoorbehoud van zes tot acht weken. Binnen die periode moet de hypotheek definitief rond zijn.
De snelheid van de aanvraag hangt grotendeels af van één ding:
👉 hoe compleet jouw dossier is.
De bank beoordeelt:
- of je de hypotheek kunt betalen;
- of je inkomen stabiel is;
- of de woning voldoende waarde heeft;
- of alle gegevens juridisch en financieel kloppen.
Hoe sneller de documenten compleet zijn, hoe sneller de bank akkoord kan geven.
Welke documenten heb je nodig voor een hypotheek? (Checklist 2026)
Hieronder vind je de documenten die vrijwel elke geldverstrekker opvraagt.
1. Geldig identiteitsbewijs
Een duidelijke kopie van je paspoort of ID-kaart.
Let op:
- alle hoeken zichtbaar;
- voor- én achterkant;
- document moet geldig zijn bij aanvraag.
2. Salarisstrook (maximaal 3 maanden oud)
De bank controleert hiermee:
- je inkomen;
- werkgever;
- type dienstverband;
- loonstorting.
Hoe recenter, hoe beter.
3. Werkgeversverklaring (NHG-model)
Dit document vraag je op bij je werkgever en bevestigt je inkomenssituatie.
Belangrijk:
- bedragen moeten exact overeenkomen met salarisstroken;
- variabele inkomsten moeten onderbouwd kunnen worden;
- alleen bevoegde ondertekening is toegestaan.
4. Jaaropgave(n) (niet altijd)
Minimaal de meest recente jaaropgave.
Bij flexibele contracten vragen banken vaak jaaropgaven van de laatste 3 jaar
5. Getekende koopovereenkomst
De bank gebruikt dit document voor:
- koopsom;
- ontbindende voorwaarden;
- passeerdatum;
- notarisgegevens.
- kadastrale check
6. Taxatierapport
Het taxatierapport:
- mag meestal niet ouder zijn dan 6 maanden;
- moet vaak NWWI-gevalideerd zijn;
- bepaalt de maximale hypotheek (max. 100% marktwaarde woning)
7. Bankafschriften
Soms vraagt de bank recente afschriften om te controleren:
- salarisstortingen;
- vaste lasten;
- financiële verplichtingen.
Bij aantonen van eigen middelen volstaat vaak een dagsaldo-overzicht.
8. Overzicht van schulden
De bank controleert automatisch het BKR, maar jij moet zelf aanleveren:
- DUO-overzicht bij studieschuld;
- private leasecontracten;
- contracten persoonlijke leningen.
9. Bewijs eigen middelen
Bijvoorbeeld:
- spaarrekeningoverzicht;
- schenkingsovereenkomst;
- verkoopopbrengst vorige woning;
- beleggingsoverzicht.
De bank wil zien waar je eigen geld vandaan komt (anti-witwasregels).
10. Perspectiefverklaring (indien van toepassing)
Werk je via een uitzendbureau? Dan kan een perspectiefverklaring helpen om toch een hypotheek te krijgen zonder vast contract.
Welke documenten heb je nodig als ondernemer?
Voor ondernemers is de beoordeling uitgebreider, omdat banken inkomen minder voorspelbaar vinden.
Meestal zijn nodig:
1. Jaarcijfers van je onderneming
Inclusief:
- balans;
- winst- en verliesrekening;
- toelichting accountant.
2. Aangiften inkomstenbelasting
Vaak vraagt een geldverstrekker om de laatste drie aangiften en bijbehorende aanslagen. Ben je korter ondernemer of ontbreken definitieve stukken, dan bekijken we welke onderbouwing de gekozen geldverstrekker accepteert.
3. Prognose huidig jaar
Soms vereist bij groeiende onderneming.
4. KvK-uittreksel
Niet ouder dan enkele maanden.
5. Rekening-courantpositie (bij BV)
Banken controleren:
- schuld aan eigen BV (of andersom)
- dividendbeleid;
- stabiliteit onderneming.
6. Zakelijke bankafschriften
Voor inzicht in omzetontwikkeling.
7. Inkomensverklaring ondernemer
Veel geldverstrekkers werken met een onafhankelijke inkomensanalyse (bijvoorbeeld Raadhuys, Overviewz of Pentrax).
👉 Belangrijk: ondernemers kunnen vaak méér lenen dan ze denken, maar het dossier moet wel goed zijn opgebouwd.
Waarom vraagt de bank zoveel documenten?
Een hypotheek loopt vaak 30 jaar. De bank moet daarom zorgvuldig beoordelen of de lening verantwoord is.
De documenten zijn bedoeld om:
- inkomen te verifiëren;
- fraude te voorkomen;
- financiële stabiliteit te beoordelen;
- te voldoen aan wettelijke zorgplicht.
Een compleet dossier voorkomt vertraging en extra vragen.
Veilig documenten aanleveren via onze digitale kluis
Bij Van Bläcker Hypotheken, Verzekeringen & meer werken we met een beveiligde digitale kluis. Hierin kun je documenten eenvoudig uploaden en zie je direct wat nog ontbreekt.
Voordelen:
✅ veilig aanleveren
✅ altijd inzicht in je dossier
✅ snelle controle door ons kantoor
✅ minder vertraging bij de bank
Wij controleren de aangeleverde stukken en laten je weten of er nog iets ontbreekt of moet worden aangepast.
Wanneer begin je met het verzamelen van hypotheekdocumenten?
De beste timing is vóórdat je een woning koopt. Kandidaten die hun documenten al compleet hebben:
- krijgen sneller een bindend aanbod;
- hebben minder stress tijdens het financieringsvoorbehoud;
- maken meer kans bij verkopers omdat financiering sneller rond is.
In de huidige woningmarkt kan snelheid het verschil maken tussen wel of geen woning.
Veel kopers wachten tot het koopcontract is getekend. Dat is zonde.
Begin direct na het eerste gesprek met verzamelen. Dan kan de aanvraag vrijwel meteen worden ingediend zodra je woning hebt gekocht.
Dat scheelt vaak weken.
Klaar voor jouw hypotheekaanvraag?
Met een goed advies en een compleet dossier wordt een hypotheek aanvragen overzichtelijk en stressvrij. Wij begeleiden je van eerste berekening tot sleuteloverdracht. Wij begeleiden dagelijks klanten in Noord-Holland bij het verzamelen en controleren van hypotheekdocumenten. Omdat wij vooraf exact weten wat geldverstrekkers vragen, voorkomen we vertraging tijdens het acceptatieproces.
✅ Persoonlijk advies
✅ Complete begeleiding richting bank
✅ Snelle aanvraag dankzij digitaal dossier
Q&A
Hoe lang zijn hypotheekdocumenten geldig?
De meeste documenten mogen maximaal 3 maanden oud zijn. Een taxatierapport is meestal 6 maanden geldig.
Kan ik alvast documenten aanleveren zonder koopcontract?
Ja. Sterker nog: dit versnelt de hypotheekaanvraag aanzienlijk zodra je een woning koopt.
Waarom vraagt de bank bankafschriften?
Om te controleren of inkomen daadwerkelijk wordt ontvangen en om financiële verplichtingen te beoordelen.
Heb je eigen geld nodig voor een hypotheek?
Ja. Kosten koper en bijkomende kosten moeten vrijwel altijd uit eigen middelen worden betaald.
Is een hypotheek voor ondernemers moeilijker?
Als ondernemer moet je inkomen vaak uitgebreider worden onderbouwd. Ook als je korter dan drie jaar onderneemt, kunnen er mogelijkheden zijn. Wij zoeken uit welke geldverstrekker en welke documenten passen bij jouw situatie. Lees over hypotheekadvies voor ondernemers. Voor het veilig aanleveren van je stukken gebruik je je klantportaal; stuur gevoelige documenten niet zomaar per e-mail.